UNO Digital Bank

Mga screenshot
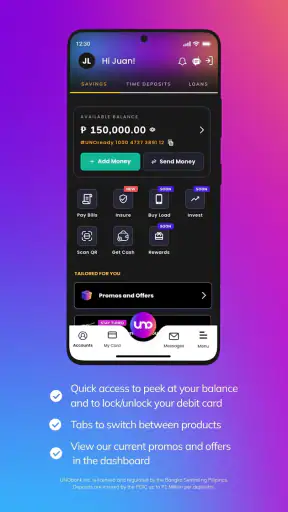
Mga detalye
- Rating
- 5.35K mga review
- Bersyon
- 4.0.28
- Developer
- UNO DIGITAL BANK
Pagsusuri ni Norviv
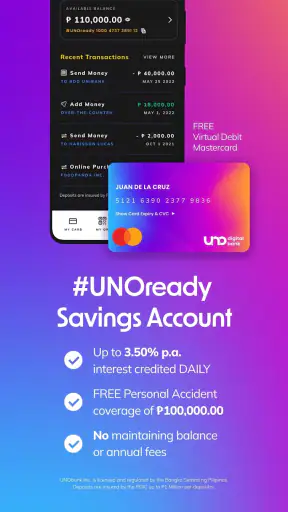
Kung ang hanap mo ay isang mas organisadong paraan para paghiwalayin ang pera para sa ipon at araw-araw na gastusin, ang UNO Digital Bank ay may malinaw na silbi. Isa itong app sa larangan ng pampinansya mula sa UNO DIGITAL BANK, at ang pangunahing lakas nito para sa akin ay ang pagsasama ng pag-iipon, pangungutang, transaksyon, pamumuhunan at proteksiyon sa iisang digital na karanasan. Hindi nito awtomatikong ginagawang madali ang pamamahala ng pera, pero binabawasan nito ang pangangailangang lumipat-lipat sa maraming serbisyo.
Sa paggamit ko rito, mas kapaki-pakinabang ang app kapag may tiyak akong layunin: magtabi ng pera para sa bayarin, maghanda para sa emergency, o panatilihing hiwalay ang ipon sa perang madalas kong ginagastos. Hindi ko ito tinitingnan bilang kapalit ng sariling disiplina. Sa halip, isa itong kasangkapan para mas malinaw kong makita kung saan napupunta ang pera at kung aling bahagi ang dapat manatiling hindi nagagalaw.
Ang sentrong kakayahan: maraming gawaing pampinansya sa isang app
Ang pinakamahalagang ideya sa UNO ay hindi lamang ang pagiging digital nito. Ang tunay na epekto ay nasa pagsasama-sama ng iba’t ibang gawain sa pananalapi. Sa halip na hiwalay ang app para sa pag-iipon, ibang proseso para sa pangungutang, at isa pang lugar para sa iba pang produktong pampinansya, maaari mong simulan ang mga ito mula sa parehong ecosystem.
Para sa akin, malaking tulong ito sa taong ayaw ng kalat sa pamamahala ng pera. Kapag magkakahiwalay ang serbisyo, mas madaling makalimutan kung magkano ang nakalaan para sa isang layunin, kung aling account ang ginagamit sa isang transaksyon, o kung saan dapat tingnan ang galaw ng pera. Sa isang digital bank app, mas natural na suriin muna ang kabuuang sitwasyon bago gumawa ng desisyon.
Gayunman, hindi ibig sabihin na pare-pareho ang halaga ng bawat kakayahan para sa lahat. Maaaring mas mahalaga sa isang user ang simpleng pag-iipon, habang ang iba naman ay naghahanap ng access sa pangungutang o pamumuhunan. Ang magandang punto ng UNO ay may puwang para sa iba’t ibang layunin, ngunit kailangan pa ring maingat na basahin ng user ang kondisyon ng bawat produktong gagamitin.
Sa kasalukuyan, ang app ay may average na 3.8 mula sa humigit-kumulang 27 libong rating sa app marketplace. Para sa akin, ipinapakita nito na may sapat na bilang ng taong nakagamit nito para magkaroon ng makabuluhang feedback, pero hindi rin ito dahilan para ipagpalagay na magiging pareho ang karanasan ng lahat. Ang kalidad ng paggamit ay nakadepende sa iyong telepono, koneksiyon, pangangailangan at paraan ng pag-aasikaso ng pera.
Mas kapaki-pakinabang kapag may malinaw na layunin
Kung bubuksan ko ang app nang walang tiyak na dahilan, maaari itong mauwi sa simpleng pagtingin sa balanse. Mas nagiging makabuluhan ito kapag may konkretong plano. Halimbawa, maaari kong ituring ang isang bahagi ng pera bilang para sa regular na gastusin at ang isa pa bilang hindi dapat galawin. Ang ganitong paghihiwalay ay nakatutulong dahil hindi ko kailangang umasa lamang sa memorya para malaman kung alin ang maaari kong gastusin.
Mga kuwentong pinili para sa iyo

LinkedIn: Panalo sa Ugnayan at Susunod na Hakbang sa Karera

Toca Boca World: Malayang Magkuwento, Pero Hanap-Hanapin ang Susunod na Hakbang

InDrive: Sulit ang tawaran kung tugma sa biyahe at telepono

WEBTOON sa Android at iOS: Paano Binabago ng Telepono ang Gawi sa Pagbasa

Bubble Shooter - Classic Pop: Masayang Pahinga, Hindi Buhay na Pamayanan

Bakit Ang My Talking Tom Friends ay Isang Larong Hindi Mo Malilimutan
May mahalagang trade-off dito: ang pagkakaroon ng maraming opsiyon ay maaaring maging kapaki-pakinabang, pero maaari rin itong magdagdag ng pag-iisip. Kung ang kailangan mo ay isang napakasimpleng paraan lamang para magpadala o tumanggap ng pera, maaaring mas diretso ang isang basic wallet o tradisyonal na bank app. Ang UNO ay mas may saysay para sa taong gustong pagsama-samahin ang mas malawak na bahagi ng financial routine.
Paano ito gumagana sa totoong araw
Sa praktikal na paggamit, ang unang hakbang ay ang pagbuo ng sariling sistema. Hindi sapat na may digital account ka; kailangan mong malaman kung para saan ang perang ilalagay mo rito. Maaari kang magsimula sa isang simpleng paghihiwalay: pera para sa pang-araw-araw, pera para sa planadong bayarin, at perang hindi gagalawin maliban kung kinakailangan.
Isang konkretong sitwasyon: isipin ang isang empleyadong tumatanggap ng sahod sa simula ng buwan. Sa halip na hayaang manatili sa iisang pool ang buong halaga, maaari niyang ilaan agad ang nakatakdang bahagi para sa upa, pagkain at transportasyon, habang ang natitira ay itinuturing na ipon o pondo para sa hindi inaasahang gastos. Ang halaga ng app sa ganitong sitwasyon ay hindi lamang ang pag-iimbak ng pera; nakatutulong itong gawing mas nakikita ang mga desisyong dati ay nasa isip lang.
Kapag may transaksyon, mahalagang suriin muna kung aling bahagi ng pera ang ginagamit. Ito ang isa sa mga detalyeng madaling ma-overlook sa digital banking: dahil mabilis ang paggalaw, maaari ring mabilis maubos ang perang hindi mo sinasadyang gastusin. Ang payo ko ay huwag ilagay ang buong budget sa isang lugar kung alam mong madalas kang napapabili kapag nakikita mong available ang balanse.
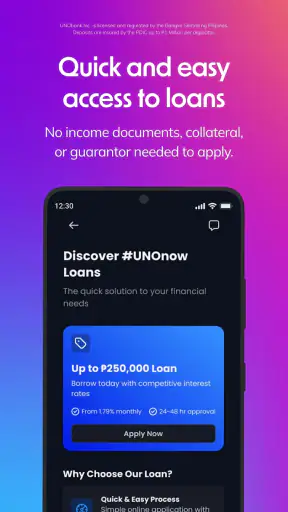
Kung gagamitin mo naman ang bahagi para sa pangungutang, huwag magsimula sa tanong na “magkano ang maaari kong makuha?” Mas ligtas na magsimula sa “magkano ang kaya kong bayaran nang hindi naaapektuhan ang pangunahing gastusin?” Ang pagkakaroon ng access sa loan ay maaaring makatulong sa isang planadong pangangailangan, pero maaari ring maging problema kapag ginamit para punan ang paulit-ulit na kakulangan sa budget.
Ganoon din sa pamumuhunan. Ang pagkakaroon ng opsiyong mamuhunan sa loob ng parehong financial environment ay maginhawa, pero hindi nito inaalis ang panganib. Bago maglaan ng pera, dapat malinaw sa iyo kung kailan mo ito kakailanganin, gaano katagal mo kayang hindi galawin, at kung kaya mong tanggapin ang posibleng pagbabago sa halaga. Ang kaginhawaan ng isang app ay hindi kapalit ng pag-unawa sa produktong pinapasok mo.
Mga praktikal na gawi para hindi maging magulo
May tatlong gawi akong irerekomenda sa sinumang gagamit ng UNO. Una, magtakda ng layunin bago maglipat ng pera. Kahit simpleng label sa sariling budget ay makatutulong para hindi maging “extra money” ang lahat ng nasa account.
Ikalawa, regular na tingnan ang mga transaksyon, hindi lamang ang kasalukuyang balanse. Maaaring tama ang kabuuang halaga pero hindi mo napapansin ang maliliit na galaw na unti-unting kumakain sa budget. Ang pag-check sa history ay mas kapaki-pakinabang kapag ginagawa bilang bahagi ng lingguhang routine kaysa kapag may problemang lumitaw na.
Ikatlo, panatilihing hiwalay ang pera para sa agarang pangangailangan mula sa perang inilaan mo para sa mas mahabang layunin. Kapag pinagsama ang dalawa, maaaring mapilitan kang galawin ang ipon sa unang emergency, o kaya naman ay maubos ang perang kailangan mo para sa susunod na bayarin.
Kung may problema sa pag-login, verification o pagproseso ng isang transaksyon, hindi ko irerekomendang paulit-ulit na subukan nang hindi muna tinitingnan ang eksaktong mensahe sa screen. Sa financial app, mas mahalaga ang maingat na pag-unawa kaysa sa pagmamadali. Itala ang oras, uri ng transaksyon at ipinakitang status bago humingi ng tulong sa opisyal na support channel.
Pinakamagandang senaryo para sa UNO
Pinakamalakas ang app para sa taong nais gawing mas sistematiko ang personal na pananalapi ngunit ayaw gumamit ng maraming magkakaibang serbisyo. Halimbawa, isang freelancer na hindi pare-pareho ang kita bawat buwan ay maaaring makinabang sa malinaw na paghihiwalay ng perang pambayad sa bills, operating expenses at ipon. Hindi nito lulutasin ang pabagu-bagong kita, pero maaari nitong gawing mas madaling makita kung ligtas bang gumastos.
Maganda rin ito para sa user na sanay sa mobile transactions at komportable sa self-service na proseso. Dahil digital ang karanasan, hindi mo kailangang umasa sa pagpunta sa physical branch para sa bawat simpleng pagtingin o pag-aasikaso. Para sa taong laging may telepono at maayos na internet access, praktikal ang ganitong setup.
May silbi rin ang pagsasama ng pag-iipon at iba pang opsiyon kapag nagbabago ang pangangailangan. Maaaring magsimula ang user sa pagtatabi ng pera, saka pag-aralan ang iba pang available na serbisyo kapag mas malinaw na ang budget. Ang mahalaga ay huwag isipin na kailangan mong gamitin agad ang lahat ng bahagi ng app. Maaari mong gamitin lamang ang kakayahang tunay na kailangan mo.
Sa isang pamilya, maaari rin itong maging bahagi ng mas malinaw na pag-uusap tungkol sa pera. Halimbawa, maaaring magtakda ang mag-asawa ng hiwalay na layunin para sa tuition, bahay o emergency. Hindi nito awtomatikong pinagsasama ang kanilang finances, pero ang pagkakaroon ng digital na lugar para sa planadong pag-iipon ay maaaring makatulong sa regular na pag-uusap at pagsubaybay.
Ang app ay libre gamitin, kaya mas madaling subukan nang hindi kinakailangang bumili muna ng access. Gayunpaman, ang pagiging libre ng app ay hindi nangangahulugang libre ang bawat produktong pampinansya o walang kaugnay na kondisyon. Kapag lumipat ka mula sa simpleng account use patungo sa loan, investment o ibang serbisyo, basahin nang mabuti ang mga tuntunin, bayarin kung mayroon, eligibility at obligasyon bago magpatuloy.
Kailan mas magandang pumili ng ibang opsiyon
Hindi ko ito irerekomenda bilang tanging financial tool sa lahat ng pagkakataon. Kung mahalaga sa iyo ang personal na pakikipag-usap sa teller o branch staff, maaaring mas komportable ka sa tradisyonal na bangko. Kung ang pangunahing pangangailangan mo ay mabilisang maliit na bayad at pagpapadala sa mga contact, maaaring mas simple ang isang e-wallet na nakatuon sa ganoong gawain.
Kung ang iyong financial life ay nangangailangan ng napakadetalyadong accounting, business reconciliation o malawak na investment research, maaaring kailangan mo pa rin ng ibang tool bukod sa UNO. Ang app ay maaaring maging bahagi ng sistema, pero hindi dapat piliting gawin ang trabaho ng spreadsheet, accounting platform o independent investment analysis.
Dapat ding mag-ingat ang user na madaling maengganyo sa credit. Kapag alam mong nahihirapan kang magbayad sa oras o madalas kang gumastos nang lampas sa plano, unahin ang budget at emergency fund bago tingnan ang pangungutang. Ang access ay hindi katumbas ng kakayahang magbayad.
Mga limitasyon at trade-off na dapat paghandaan
Ang digital-first na disenyo ay parehong lakas at limitasyon. Mabilis at maginhawa ito kapag gumagana nang maayos ang telepono at koneksiyon, ngunit mas nakadepende ka sa mga iyon kaysa sa isang physical branch. Kung nasa lugar kang mahina ang internet o may problema ang device, maaaring hindi kasing dali ang pag-access sa account kapag kailangan mo ito.
Mayroon ding mental burden sa pagsasama ng maraming financial function. Kapag nasa iisang app ang ipon, loan, transaksyon at investment, mas madali ang access, pero mas kailangan mong panatilihing malinaw kung alin ang low-risk reserve, alin ang utang, at alin ang may investment risk. Hindi sapat ang pagtingin sa kabuuang balance dahil maaaring magkaiba ang layunin at kondisyon ng bawat bahagi.
Ang rating na nasa paligid ng 3.8 ay nagpapahiwatig na may mga user na hindi ganap na nasiyahan sa kanilang karanasan. Hindi ko ito gagamitin para gumawa ng tiyak na konklusyon tungkol sa bawat reklamo, pero praktikal na paalala ito na subukan muna ang pangunahing workflow at tingnan kung bagay sa iyo ang interface bago ilipat ang lahat ng financial activity. Ang app ay may mahigit isang milyong install, kaya malawak ang paggamit nito, ngunit hindi pa rin iyon garantiya na magiging perpekto ang bawat interaction.
Sa seguridad, dapat tratuhin ang app na parang anumang mahalagang financial service. Gumamit ng matibay at pribadong login details, iwasang mag-access sa kahina-hinalang device, at huwag ibigay ang one-time code o sensitibong account information sa ibang tao. Kung may mensaheng nagmamadali sa iyong mag-click o magbigay ng impormasyon, mas mabuting huminto at mag-verify muna sa opisyal na paraan.
May praktikal ding tanong tungkol sa device compatibility. Ang kasalukuyang bersiyon ay 4.0.28 at nangangailangan ng Android 7.0 o mas bago. Para sa maraming gumagamit, hindi ito magiging hadlang, pero kung luma na ang telepono, dapat itong suriin bago umasa sa app para sa regular na access sa pera. Ang age rating nito ay 3+, ngunit ang aktuwal na paggamit ng financial products ay malinaw na nangangailangan ng sapat na gulang, pag-unawa at responsibilidad.
Sino ang pinakikinabangan nito
Pinakabagay ang UNO sa taong gustong pagsama-samahin ang mahahalagang financial task sa mobile at may sapat na disiplina para gamitin ang bawat bahagi ayon sa layunin. Maganda ito para sa bagong nagsisimulang mag-budget, sa freelancer na kailangang maghiwalay ng pondo, at sa user na nais magkaroon ng mas digital na paraan ng pag-iipon.
Para sa nagsisimula, irerekomenda kong huwag agad gamitin ang lahat ng opsiyon. Magsimula sa pagtingin sa account, pag-oorganisa ng ipon at pagsubaybay sa transaksyon. Kapag naging regular na ang routine at naiintindihan mo na ang cash flow mo, saka mo pag-aralan kung may saysay sa iyo ang pangungutang o pamumuhunan.
Mas hindi ito bagay sa taong ayaw ng self-service, walang maaasahang access sa smartphone o internet, o naghahanap ng kumpletong personal financial advice. Hindi rin ito ang pinakamainam na pagpipilian kung ang pangunahing problema mo ay impulsive spending at umaasa kang ang app mismo ang pipigil dito. Makakatulong ang malinaw na account structure, pero ikaw pa rin ang magpapasya kung kailan gagalawin ang pera.
Sa huli, ang pinakamalaking halaga ng UNO ay ang kakayahang gawing mas magkakaugnay ang mga desisyong pampinansya. Hindi ito magic shortcut at hindi rin dapat gamitin nang walang pagbabasa sa mga kondisyon ng bawat serbisyo. Para sa akin, sulit itong tingnan kung nais mo ng libreng digital banking app na may mas malawak na saklaw kaysa sa simpleng wallet, lalo na kung ang layunin mo ay magkaroon ng mas maayos na sistema para sa ipon at iba pang financial goals.
Ang app ay inilabas noong Oktubre 7, 2022 at patuloy na ginagamit ng malaking bilang ng mga tao. Ang aking payo ay magsimula nang maliit, magtakda ng malinaw na layunin, bantayan ang mga transaksyon at huwag magmadali sa credit o investment features. Sa ganitong paraan, mas makikita mo kung ang UNO Digital Bank ay tunay na nakatutulong sa iyong routine, sa halip na maging isa lamang dagdag na app sa telepono.
Mga madalas itanong
01Ano ang UNO Digital Bank at para kanino ito angkop?
Ang UNO Digital Bank ay isang digital banking app na nagbibigay-daan sa mga user na magbukas at mamahala ng account gamit ang smartphone, nang hindi kinakailangang pumunta sa tradisyonal na sangay ng bangko. Angkop ito sa mga gustong mag-ipon, magpadala ng pera, magbayad, at gumamit ng iba pang serbisyong pinansyal online. Gayunman, dapat munang suriin ang eligibility, mga kinakailangang dokumento, at availability ng bawat feature bago magparehistro.
02Ligtas ba gamitin ang UNO Digital Bank para sa pag-iipon at mga transaksiyon?
May mga karaniwang security feature ang UNO Digital Bank tulad ng account verification, password o PIN, at iba pang authentication method upang maprotektahan ang iyong account. Gayunpaman, hindi nangangahulugang ligtas na ang lahat kung pabaya ang user. Huwag ibahagi ang OTP, password, o personal na impormasyon, at iwasang mag-login gamit ang pampublikong Wi-Fi. Tiyaking opisyal na app lamang ang ida-download mula sa lehitimong app store.
03Ano ang mga kailangan upang makapagbukas ng account sa UNO Digital Bank?
Karaniwang kailangan ng aplikante ang aktibong mobile number, email address, valid government-issued identification, at ilang personal na detalye para sa customer verification. Maaaring hilingin din ang selfie o video verification depende sa proseso ng aplikasyon. Dapat malinaw at tugma ang impormasyong isusumite sa iyong ID upang maiwasan ang pagkaantala. Ang eksaktong requirements ay maaaring magbago batay sa kasalukuyang polisiya at uri ng account.
04May bayad ba ang paggamit ng UNO Digital Bank at pagkuha ng mga serbisyo nito?
Maaaring may mga bayarin depende sa serbisyong gagamitin, gaya ng fund transfer, cash-in, cash-out, paggamit ng ATM, card replacement, o iba pang espesyal na transaksiyon. May ilang feature na maaaring libre, ngunit hindi ito nangangahulugang walang fees ang buong platform. Bago kumpirmahin ang transaksiyon, basahin ang ipinapakitang charges at tingnan ang opisyal na fee schedule upang maiwasan ang hindi inaasahang kaltas sa iyong account.
05Ano ang dapat gawin kung hindi gumana ang app o may problema sa transaksiyon?
Kung mabagal, nagka-error, o hindi ma-access ang UNO Digital Bank app, subukang i-update ito, suriin ang internet connection, at i-restart ang device. Kung nabawasan ang balanse ngunit hindi natuloy ang transaksiyon, huwag agad ulitin nang maraming beses; itala ang reference number, petsa, halaga, at screenshot ng error. Makipag-ugnayan sa opisyal na customer support sa loob ng app o website, at huwag ibigay ang OTP o password kahit kanino.


